
Lakásbiztosításból nincs olyan, amely mindenkinek jó. Más védelem kell egy belvárosi társasházi garzonra, és más egy vidéki családi házra. A legjobb ajánlat ezért nem feltétlenül a legolcsóbb, hanem az, amelyik a te ingatlanodra és élethelyzetedre illik, és ezek közül a legjobb árú.
A CoverMe lakásbiztosítás kalkulátor ebben segít: a megadott adatok alapján csak azokat az ajánlatokat mutatja, amelyek nálad ténylegesen megköthetők, és egymás mellé teszi őket. Ebben az útmutatóban 8 lépésben végigmegyünk a kalkuláción, a fedezet kiválasztásától a biztosítási összegeken át a szerződéskötésig.
lakásbiztosításra!
1. lépés: Ingatlan, ingóság vagy mindkettő?
A kalkuláció elején azt választod ki, mire keresel fedezetet: csak ingatlanra, csak ingóságra vagy mindkettőre. A hüvelykujjszabály: mozdítható vagy beépített?
- Ingatlan: az épület és minden, ami beépített, és rombolás nélkül nem mozdítható: falak, gépészet, vezetékek, csövek, burkolatok, a méretre gyártott konyhabútor vagy beépített szekrény.
- Ingóság: minden, ami mozdítható: bútorok, ruhák, elektronikai eszközök, szőnyegek.
A különbség a kárrendezésnél számít: a beépített sütő sérülését az ingatlanbiztosítás, a szabadon álló mikrohullámú sütőét az ingóságbiztosítás téríti.
Melyiket válaszd? A legtöbb esetben a kettő együtt a javasolt. Ha kiadod a lakásod, elég lehet az ingatlant biztosítani, mert a bérlő ingóságai nem a te felelősséged. Ha te vagy az albérlő, az ingatlant a tulajdonos biztosítja, neked a saját ingóságaidra érdemes biztosítást kötnöd.
2. lépés: Az ingatlan adatai
Ezután az ingatlan típusa és állapota következik: lakás vagy családi ház, beköltözött vagy építés alatt álló, mekkora, mikor épült. Ezek alapvetően meghatározzák a díjat, és azt is, mely biztosítók vállalják a kockázatot. Nyaralóra, építés alatt álló vagy céges tulajdonú ingatlanra például szűkebb a kínálat. A kalkulátor ezt automatikusan szűri, és csak a ténylegesen megköthető ajánlatokat listázza.
Figyelj a pontosságra: a hibásan megadott alapterület vagy építési év (ez a teljes körű felújítás éve is lehet) kárrendezéskor okozhat gondot. Mivel a biztosítók másként számolják a terasz, a pince vagy a tetőtér területét, a Teljes alapterület mező melletti Kalkulátor linkre kattintva kiszámolhatod a helyes négyzetmétert.

3. lépés: Az ingatlan biztosítási összege: újjáépítési érték
Ez a kalkuláció legfontosabb pontja. A legtöbben ösztönösen azt írnák be, mennyiért tudnák eladni a lakást, pedig a biztosítási összegnek nem a piaci árat kell tükröznie, hanem az újjáépítési értéket: azt az összeget, amiből az épület az alapoktól újra felépíthető, ha például porig ég.
A piaci ár a telek értékét, a környék felárát és a kereslet hatását is tartalmazza. Ha leég a ház, a telek megmarad, a biztosítónak az építőanyagot és a munkadíjat kell megfizetnie. Bővebben az újjáépítési értékről szóló cikkünkben olvashatsz.
A CoverMe az ingatlan típusa, mérete, kora és elhelyezkedése alapján javasol egy biztosítási összeget. Ez statisztikai becslés, jó kiindulópont, de gondold végig: van-e drága burkolat, egyedi gépészet vagy különleges építészeti megoldás? Ha igen, emeld meg az összeget. Ha túl alacsony összeget adnál meg, a kalkulátor jelez, vagy a biztosító által elvárt minimumra korrigál.
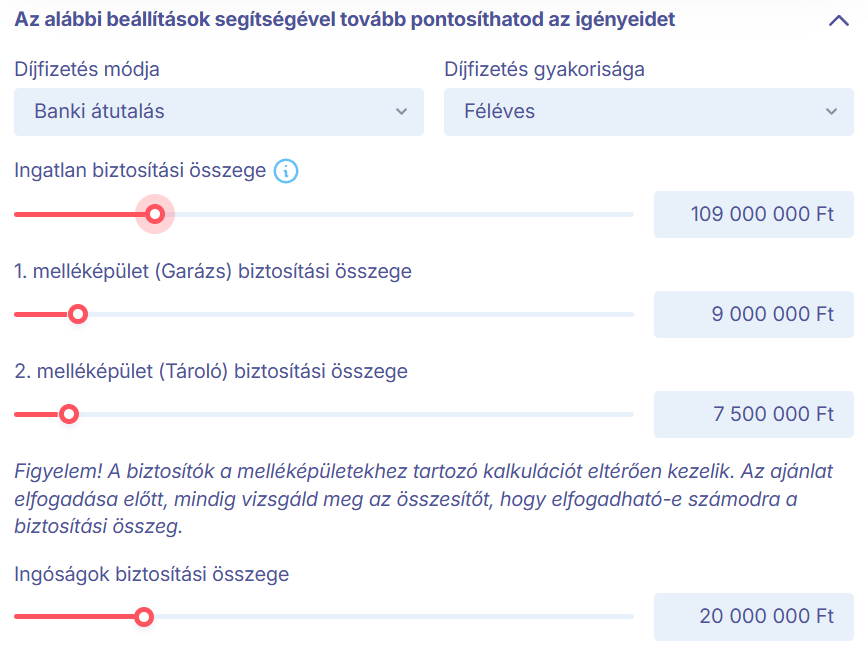
Alulbiztosítás és túlbiztosítás
- Alulbiztosítás: ha a házad újjáépítése 50 millió forintba kerülne, de csak 25 millióra biztosítod, alulbiztosított vagy. Ilyenkor a biztosító arányosan térít: egy 1 millió forintos tetőkárból csak 500 ezer forintot fizet ki, mert az egész házat is csak az értéke felére biztosítottad.
- Túlbiztosítás: ha az 50 milliós házat 100 millióra biztosítod, feleslegesen fizetsz többet. Kár esetén a biztosító csak a valós helyreállítási költséget fizeti ki.
Az építési költségek évről évre nőnek, ezért a biztosítási összeget minden évfordulón érdemes átnézni. Részletesen az alul- és túlbiztosításról szóló cikkünkben írunk róla.
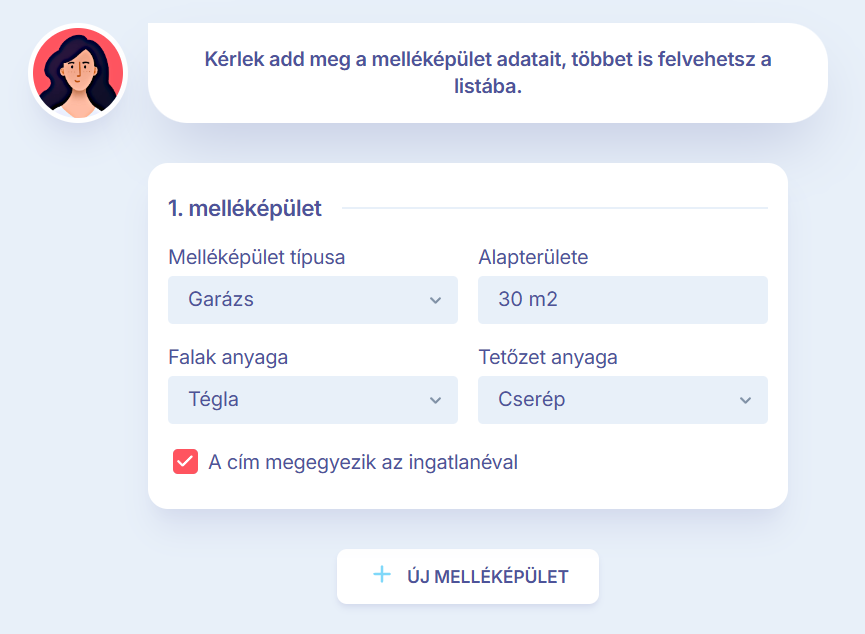
Melléképületek
A garázs, a tároló vagy a nyári konyha biztosítási összegét (újjáépítési értékét) külön kell megadnod. Egy fűtött, téglaépítésű garázs sokkal többet ér, mint egy fa szerszámoskamra. A kalkulátorban külön sorban adhatod meg őket, és ezekre is kapsz javaslatot. A garázsban tartott téli gumi, fűnyíró vagy bicikli viszont ingóság, ezek értékét az ingóságoknál add meg.
Biztosítási összeg nélküli konstrukciók
Egyre több biztosító kínál olyan megoldást, ahol nem kell előre megbecsülnöd az újjáépítési értéket: kár esetén a mindenkori helyreállítási költséget fizetik, így az infláció sem okoz alulbiztosítást. A CoverMe-n jelenleg az UNIQA HomeGuard köthető újjáépítési érték záradékkal.
Használd kalkulátorunkat a helyes összeg meghatározásához.
4. lépés: Az ingóságok biztosítási összege: újrabeszerzési érték
Az ingóságoknál is hasonló elv érvényes: nem azt kell megadnod, mennyit érnek a tárgyaid használtan, hanem azt, mennyibe kerülne ma újonnan megvenni őket. Ha egy 5 éves mosógép tönkremegy egy csőtörésben, a cél nem a használt piaci ára, hanem egy hasonló új gép.
A kalkulátor az ingatlan mérete alapján erre is javasol összeget, de érdemes kategóriánként végiggondolni:
- Általános háztartási ingóságok: bútorok, szőnyegek, konyhai eszközök.
- Ruhanemű és textilek: egy család teljes ruhatára, a kabátok, cipők, ágyneműk és függönyök együtt könnyen milliós tétel.
- Műszaki cikkek: tévé, laptop, telefonok, háztartási gépek.
- Melléképületben tartott tárgyak: téli gumik, kerékpárok, fűnyíró, szerszámok. Ezeket külön sorban adhatod meg.

Értéktárgyak: az ékszerekre, műtárgyakra, nemesfémekre és antik tárgyakra a biztosítók értékhatárt szabnak, e fölött külön feltételek (riasztó, széf) is lehetnek. A kalkulátor jelez, ha átléped a jellemző határokat (például 2 millió forint feletti ékszerek, 4 millió forint feletti műtárgyak vagy 1 millió forint feletti egyedi tárgy). Ilyenkor kérj visszahívást, és szakértőnk segít egyedi megoldást találni.
5. lépés: „Mit tudjon a biztosításod?” – a fedezetek testreszabása
Más kockázatok fenyegetnek egy társasházi lakást és egy családi házat. Társasházban gyakran a szomszéd a legnagyobb kockázat: ha a mosógéped eláztatja az alattad lakót, neked kell megtérítened a kárt, ezért a felelősségbiztosítás limitje fontos. Családi háznál inkább az elemi károk, a vihar, a kidőlő fa és a melléképületek védelme számít.
A kalkulátor „Mit tudjon a biztosításod?” részében jelölőnégyzetekkel adhatod meg, mi fontos neked, például:
- üvegtörés, csőtörés, elfolyt víz: egyes fedezeteknél a kívánt biztosítási összeget is megadhatod, a kalkulátor ezzel vagy a legközelebbi limittel számol,
- vandalizmus, graffiti, épület-lopáskár: utcafronti családi, iker- és sorházaknál fontos,
- kerékpár lopás- és töréskárai: a lakásbiztosítás akár az utcán lelakatolt biciklire is kiterjedhet, de a biztosítók eltérően kezelik,
- napelem, fagyasztott élelmiszer megromlása, besurranás.

Ha bejelölsz egy igényt, a kalkulátor újraszámol: előre sorolja azokat az ajánlatokat, amelyek alapból tartalmazzák a kért védelmet, vagy a szükséges kiegészítőt beleszámolja a díjba. Így a megjelenő ár már a valóban kért fedezetet tükrözi.

6. lépés: Az ajánlatok összehasonlítása
Az eredménylistán elöl vannak azok az ajánlatok, amelyek a legjobban illenek a beállított igényeidhez. A kalkulátor a háttérben a technikai szabályokra is figyel: a biztosítók minimális biztosítási összegére, az elérhető fizetési módokra és jelzáloghitel esetén a banki elvárásokra.

Ha két-három ajánlat is szimpatikus, jelöld be az „Összehasonlítom” négyzetet a kártyákon, majd kattints az oldal alján megjelenő gombra. Egy táblázatban, sorról sorra látod a különbségeket:
- a nyilakkal lenyithatod az egyes kategóriák fedezeti listáját,
- a halvány értékek olyan fedezetet jelölnek, amely nincs benne az alapdíjban, és bekapcsolva növeli a díjat,
- az információs buborékok elmagyarázzák az egyes fedezeteket.
Ha csak egy ajánlat érdekel, a kártyán lévő „Részletek és termékfeltételek” linken ugyanezt a nézetet kapod egy biztosítóra.

7. lépés: A díj finomhangolása
A biztosítási összegen ne spórolj, de a díjat több módon is csökkentheted:
- Önrész: ha vállalod, hogy a kisebb károkat (például 20 ezer forintig) magad állod, a biztosító olcsóbb díjat ad. Egy 100 ezer forintos kárból ilyenkor 80 ezret fizet ki, az önrésznél kisebb kárt pedig egyáltalán nem. A CoverMe-n például a Gránit Házmester, az UNION és az Alfa OKÉ ajánlatánál állíthatsz önrészt: állítsd be, kattints az „Újrakalkulálás” gombra, és nézd meg, mennyit csökken a díj.
- Hűségidő (tartamkedvezmény): ha vállalod, hogy általában 3 évig nem mondod fel a szerződést, azonnali kedvezményt kapsz. Ha mégis korábban váltanál, a biztosító visszakövetelheti a kedvezményt. Csak akkor válaszd, ha hosszú távra tervezel. Jelenleg például a Gránit Házmester, az UNIQA HomeGuard és a Genertel kínálja.
- Fizetési mód és gyakoriság: a havi, csekkes fizetés a legdrágább, egyes biztosítók nem is engedik. Az éves fizetés bankkártyával vagy csoportos beszedéssel szinte mindig kedvezményt jelent. Az ajánlatokat azonos fizetési móddal hasonlítsd össze.
- Egyedi kedvezmények: riasztó vagy biztonsági ajtó (például Gránit Házmester), e-mailes kapcsolattartás (például Colonnade Édes Otthon), az épület energetikai besorolása (például K&H), vagy korábbi, nem díjnemfizetés miatt megszűnt biztosítás (például Gránit Megóv-Lak). Ezeket a folyamat végén érvényesítheted.

8. lépés: A szerződéskötés online
Ha megvan a megfelelő ajánlat, a szerződést papír nélkül, online kötöd meg:
- Véglegesíted az adataidat.
- Kifizeted az első díjat bankkártyával, vagy átutalást választasz.
- A kötvényt e-mailben kapod meg, és a CoverMe fiókodban, illetve az appban is eléred.
A kockázatviselés jellemzően a díjfizetést követő nap 0 órakor kezdődik, vagy egy általad választott későbbi napon. Ha a régi biztosításodat váltod le, a kezdőnap a régi megszűnése utáni nap legyen. Ebben a lakásbiztosítás váltás és a felmondás oldalunk segít, a régi szerződés felmondását pedig a kötéssel együtt nálunk is intézheted.
Számold ki a díjad, és kösd meg a lakásbiztosításod online.
Gyakori kérdések
Mit adjak meg az ingatlan biztosítási összegének?
Az újjáépítési értéket, vagyis azt, mennyiből lehetne az épületet az alapoktól újraépíteni. Nem a piaci árat, mert az a telek és a környék értékét is tartalmazza. A kalkulátor javasol egy összeget, amelyet a burkolatok, a gépészet és a felújítások alapján módosíthatsz.
Mi történik, ha alulbiztosított vagyok?
Kár esetén a biztosító arányosan térít. Ha az újjáépítési érték felére biztosítottad az ingatlant, egy 1 millió forintos kárból csak 500 ezer forintot fizet ki.
Megéri önrészt vállalni?
Akkor, ha a kisebb károkat zsebből is ki tudod fizetni. Az önrész csökkenti az éves díjat, de minden kárkifizetésből levonják, és az önrésznél kisebb kárt a biztosító nem téríti.
Mikor kezdődik a lakásbiztosítás?
Jellemzően a díjfizetést követő nap 0 órakor, vagy az általad választott későbbi napon. Biztosítóváltásnál a régi szerződés megszűnése utáni napot add meg, így egy napig sem maradsz fedezet nélkül.


